Bước qua 9 tháng đầu năm 2026, ngành thép Việt Nam đang chứng kiến một cuộc chuyển dịch mang tính cấu trúc rõ rệt nhất trong nhiều năm trở lại đây. Báo cáo cập nhật tháng 10/2026 của Hiệp hội Thép Việt Nam (VSA) cho thấy bức tranh tăng trưởng chung duy trì gam màu tích cực với tổng lượng bán hàng đạt 27,73 triệu tấn, tăng 19,2% so với cùng kỳ năm 2025. Tuy nhiên, đằng sau sự khởi sắc của các chỉ số vĩ mô là sự phân hóa mạnh mẽ giữa các mắt xích: trong khi thép cuộn cán nóng (HRC) và thép xây dựng bứt phá hai chữ số, thì phân khúc tôn mạ và thép cán nguội lại chững lại rõ rệt. Thực tế này đang định hình nên một “cuộc chơi mới”, nơi các doanh nghiệp đầu ngành buộc phải lựa chọn chiến lược riêng biệt để củng cố năng lực sinh tồn và tối ưu hóa chuỗi giá trị.
Bức Tranh Tăng Trưởng Trái Chiều Giữa Thượng Nguồn Và Hạ Nguồn
Số liệu thống kê chi tiết của VSA phản ánh rõ nét sự phân tách cơ cấu tiêu thụ giữa từng nhóm sản phẩm trong 9 tháng đầu năm 2026:
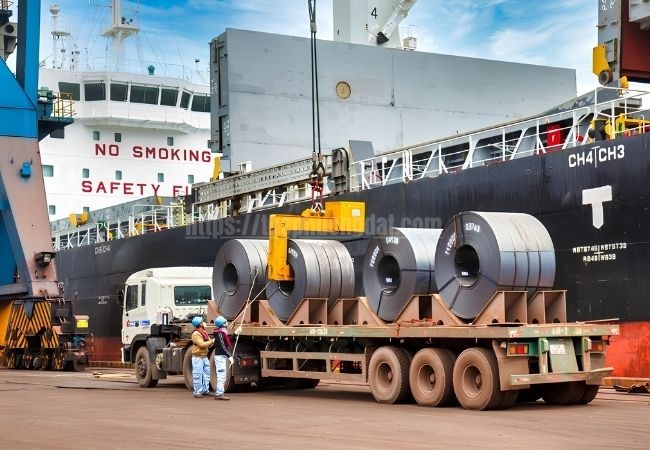
- Thép cuộn cán nóng (HRC) bứt phá ngoạn mục: Là nguyên liệu nền tảng cho toàn bộ chuỗi sản xuất cơ khí, ống thép và tôn mạ, HRC trở thành phân khúc có tốc độ mở rộng công suất và sản lượng nhanh nhất toàn ngành. Tổng sản lượng HRC sản xuất trong nước đạt 8,54 triệu tấn, tăng vọt 50,4% so với cùng kỳ. Lượng bán hàng tương ứng đạt 8,45 triệu tấn, tăng trưởng tới 42,9%.
- Thép xây dựng giữ vững đà phục hồi: Nhờ bệ đỡ giải ngân đầu tư công dồn dập vào hạ tầng giao thông và đô thị, sản lượng sản xuất thép thanh, thép cuộn xây dựng đạt gần 11,56 triệu tấn (tăng 20,03%), lượng tiêu thụ đạt gần 11,64 triệu tấn (tăng 19,6%).
- Thép dẹt hạ nguồn và ống thép đi ngang: Trái ngược với thượng nguồn, tổng sản lượng thép cuộn cán nguội (CRC) sản xuất đạt hơn 2,19 triệu tấn, giảm 11,7% so với cùng kỳ (tiêu thụ chỉ tăng nhẹ 1,8% đạt 1,93 triệu tấn). Mặt hàng tôn mạ sản xuất đạt 3,6 triệu tấn (tăng 10,7%) nhưng lượng bán hàng chỉ đạt 3,59 triệu tấn, giảm 1,8%. Phân khúc ống thép duy trì mức tăng trưởng khiêm tốn với sản lượng sản xuất tăng 2,2% và bán hàng tăng 3,2%.
Sự tương phản này phơi bày một quy luật thị trường: việc nguồn cung HRC trong nước gia tăng mạnh mẽ không thể tự động chuyển hóa thành lực kéo tiêu thụ tương ứng ở các công đoạn chế biến phía sau.
Đồng thời, áp lực thị trường quốc tế ngày càng gay gắt. Lũy kế 9 tháng, tổng lượng thép xuất khẩu của Việt Nam chỉ đạt 8,88 triệu tấn, giảm 12,5% về lượng và sụt giảm tới 18% về giá trị. Làn sóng áp thuế tự vệ, thuế chống bán phá giá và rào cản kỹ thuật như Mục 232 tại Mỹ, việc EU siết hạn ngạch và áp dụng CBAM, hay rà soát thuế tại Úc đã thu hẹp đáng kể đầu ra xuất khẩu của các dòng thép dẹt truyền thống.
Chiến Lược Ba Cực: Mở Rộng Thượng Nguồn, Đột Phá Bán Lẻ Và Nâng Chuẩn Kỹ Thuật
Trước áp lực phân hóa, ba trụ cột lớn của ngành thép nội địa gồm Hòa Phát (HPG), Hoa Sen (HSG) và Nam Kim (NKG) đã triển khai những chiến lược cạnh tranh hoàn toàn khác biệt, tạo nên một mạng lưới liên kết và đối đầu nhiều tầng:
1. Hòa Phát: Xác lập vị thế thống lĩnh từ mắt xích HRC và thép kỹ thuật cao
Nếu như trước đây Hòa Phát được định danh chủ yếu là “vua thép xây dựng”, thì hiện nay tập đoàn của tỷ phú Trần Đình Long đã chuyển dịch trọng tâm sang phân khúc thép cuộn cán nóng và thép kỹ thuật cao.
Với tổng công suất thép thô đạt 16 triệu tấn/năm (riêng Khu liên hợp Dung Quất đóng góp 12 triệu tấn), sản lượng tiêu thụ HRC của Hòa Phát trong 9 tháng đầu năm 2026 đã đạt kỷ lục 5,47 triệu tấn, tăng 59% so với cùng kỳ và chính thức vượt qua 50% tổng lượng tiêu thụ các sản phẩm thép chủ lực. Riêng trong quý III, doanh nghiệp xuất xưởng hơn 2 triệu tấn HRC, tăng 64% so với cùng kỳ 2025.
Việc tự chủ nguồn HRC quy mô lớn giúp giảm thiểu tình trạng nhập siêu thép dẹt của quốc gia, đồng thời thiết lập rào cản cạnh tranh lớn đối với thép nhập khẩu từ Trung Quốc và Ấn Độ. Dù vậy, quy mô mở rộng này cũng đặt Hòa Phát trước áp lực lớn về quản trị tồn kho quặng sắt, than cốc nhập khẩu và bài toán điều tiết giá bán nội địa khi chuỗi hạ nguồn hấp thụ chậm.
2. Tập đoàn Hoa Sen: Dịch chuyển từ sản xuất sang chuỗi phân phối bán lẻ
Đối diện với sự cạnh tranh khốc liệt ở khâu cán mạ, Hoa Sen chủ trương khai thác tối đa lợi thế mạng lưới phân phối để tiếp cận trực tiếp người tiêu dùng cuối cùng. Doanh nghiệp tiếp tục giữ vững vị trí số 1 về thị phần tôn mạ nội địa với lượng bán hàng 9 tháng đạt 987.819 tấn, chiếm 27,5% thị phần toàn quốc (bỏ xa các đối thủ xếp sau như Nam Kim 16,4%, Tôn Đông Á 15,3%, TVP 11,7% và Hòa Phát 8,5%).
Điểm mấy chốt trong bước chuyển dịch của Hoa Sen là phát triển hệ thống chuỗi siêu thị Hoa Sen Home – mở rộng sang phân phối vật liệu xây dựng tổng hợp và thiết bị nội thất thay vì chỉ bán tôn thép đơn thuần. Tận dụng hệ thống 9 nhà máy và mạng lưới hơn 400 chi nhánh, cửa hàng phủ kín toàn quốc, Hoa Sen giảm phụ thuộc vào kênh xuất khẩu nhiều rủi ro.
Chiến lược này đã chứng minh tính hiệu quả tài chính: lũy kế 9 tháng niên độ tài chính 2025–2026 (kết thúc ngày 30/06/2026), doanh thu hợp nhất của Hoa Sen đạt 27.358 tỷ đồng và lợi nhuận sau thuế đạt 568 tỷ đồng, hoàn thành vượt mức chỉ tiêu lợi nhuận cả năm nhờ năng lực tối ưu hóa chi phí bán hàng và xoay vòng tồn kho linh hoạt.
3. Thép Nam Kim: Đầu tư chiều sâu và thích ứng linh hoạt thị trường ngách
Nắm giữ vị trí á quân với 16,4% thị phần tôn mạ (sản lượng 589.487 tấn), Nam Kim tiếp tục theo đuổi chiến lược nâng cao năng lực công nghệ và tinh chỉnh cơ cấu sản phẩm thép dẹt. Trước bối cảnh các thị trường xuất khẩu lớn gia tăng hàng rào phòng vệ, doanh nghiệp chủ động đa dạng hóa thị trường ngách, phát triển các dòng tôn mạ chất lượng cao phục vụ các dự án công nghiệp phức tạp, đồng thời cân đối linh hoạt giữa nguồn HRC nội địa và HRC nhập khẩu nhằm bảo toàn biên lợi nhuận gộp.
Cạnh Tranh Đa Tầng Và Bài Toán Hoàn Thiện Hệ Sinh Thái Thép
Bản đồ thép Việt Nam hiện không còn là cuộc đua đơn tuyến về sản lượng hay giá bán rẻ. Cục diện thị trường đã chuyển sang mô hình cạnh tranh đa tầng:
- Mối quan hệ “vừa là đối tác, vừa là đối thủ”: Hòa Phát đóng vai trò là nhà cung ứng phôi HRC quy mô lớn cho các nhà máy cán mạ và cơ khí như Nam Kim hay Hoa Sen. Tuy nhiên, ở phân khúc thành phẩm tôn mạ và ống thép hạ nguồn, các bên lại trực tiếp đối đầu để giành giật từng phần trăm thị phần trên thị trường bán lẻ và các gói thầu dự án.
- Thách thức chuyển dịch giá trị: Việc sản lượng HRC nội địa tăng trưởng hơn 50% là thành tựu lớn của nền công nghiệp luyện kim, nhưng bài toán thực sự nằm ở năng lực hấp thụ của khâu hạ nguồn. Khi thị trường xuất khẩu gặp rào cản thuế quan, năng lực tiêu thụ trong nước gắn liền với tốc độ phục hồi của thị trường bất động sản dân dụng và tiến độ giải ngân các công trình hạ tầng công cộng.
Cuộc chơi của ngành thép Việt Nam trong giai đoạn tới sẽ không dành cho sự mở rộng thiếu kiểm soát. Lợi thế bền vững sẽ thuộc về những doanh nghiệp biết định vị chính xác phân khúc mục tiêu: hoặc sở hữu quy mô luyện kim khép kín để kiểm soát giá thành phôi thép, hoặc làm chủ hệ thống phân phối đa kênh để tối ưu hóa biên lợi nhuận tại thị trường nội địa.