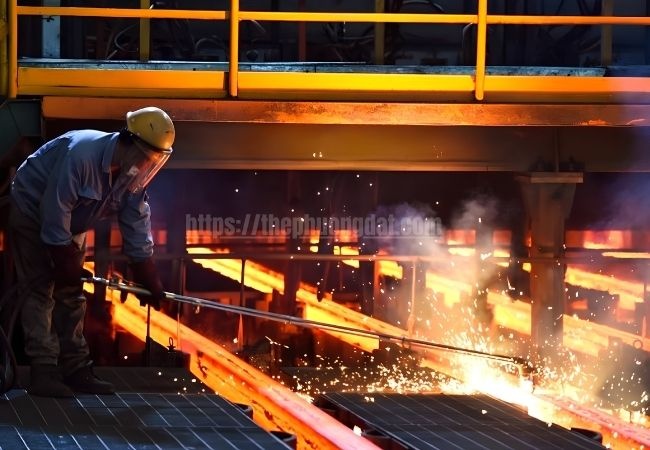
Trong bối cảnh thị trường luyện kim toàn cầu đối mặt với nhiều biến số phức tạp và áp lực thu hẹp từ các thị trường truyền thống, ngành thép Ấn Độ đang nổi lên như một điểm sáng với tốc độ tăng trưởng nhanh nhất thế giới. Nhờ sự kết hợp chặt chẽ giữa sáng kiến “Sản xuất tại Ấn Độ” (Make in India), các chính sách kích cầu từ chính quyền Thủ tướng Narendra Modi và làn sóng rót vốn mở rộng công suất từ các tập đoàn tư nhân như Tata Steel hay JSW Steel, quốc gia Nam Á này đã củng cố vững chắc vị thế nhà sản xuất thép lớn thứ hai hành tinh.
Bứt Phá Vươn Lên Ngôi Vị Á Quân Toàn Cầu
Theo thống kê từ các tổ chức ngành thép quốc tế, Ấn Độ hiện dẫn đầu về tốc độ tăng trưởng sản lượng thép tính theo năm và đứng thứ hai về tổng sản lượng thô, chỉ xếp sau Trung Quốc. Danh sách 5 cường quốc sản xuất thép hàng đầu thế giới năm 2026 lần lượt là Trung Quốc, Ấn Độ, Mỹ, Nhật Bản và Nga.
Đà bứt phá của ngành thép Ấn Độ được kích hoạt mạnh mẽ sau đại dịch COVID-19, duy trì nhịp tăng trưởng nhanh nhất toàn cầu trong giai đoạn 2022–2025 và tiếp tục giữ vững tốc độ này cho đến nay. Ngành thép đóng vai trò hạt nhân cung cấp vật liệu nền tảng cho mạng lưới hạ tầng giao thông, xây dựng đô thị, cơ khí chế tạo và công nghiệp quốc phòng trên khắp đất nước.
Khối Doanh Nghiệp Tư Nhân Đi Đầu Mở Rộng Công Suất
Động lực tăng trưởng cốt lõi của ngành công nghiệp này đến từ các tập đoàn tư nhân hàng đầu như Tata Group và JSW. Thay vì đầu tư ngắn hạn, các doanh nghiệp đã chủ động liên kết với chuỗi sản xuất nội địa, xác định nhu cầu dài hạn và triển khai các kế hoạch đầu tư bài bản có tầm nhìn hàng thập kỷ.
- Tata Steel: Đặt mục tiêu xuất xưởng tổng cộng 36 triệu tấn thép trên quy mô toàn cầu trong năm 2026, trong đó sản lượng từ các nhà máy nội địa chiếm tới gần 27,4 triệu tấn (tăng so với mức 35,3 triệu tấn toàn cầu và 26,6 triệu tấn nội địa của năm trước). Việc hoàn thành giai đoạn 2 dự án mở rộng tổ hợp công nghiệp Kalinganagar (bang Odisha) giúp doanh nghiệp nâng cao tỷ trọng các dòng thép tấm giá trị gia tăng cao, phục vụ công nghiệp ô tô và khí tài quân sự.
- JSW Steel: Hướng tới mục tiêu sản xuất nội địa đạt 36,4 triệu tấn thành phẩm trong năm nay, bao gồm 4,5 triệu tấn từ liên doanh JSW-JFE Steel. Mức sản lượng này tăng vượt trội so với con số 34,2 triệu tấn của năm trước nhờ việc huy động tới 96% công suất vận hành và tối ưu hóa tổ hợp sản xuất chủ lực Vijayanagar (bang Karnataka).
Bên cạnh năng lực sản xuất mở rộng, các nhà máy thép Ấn Độ được hưởng lợi trực tiếp từ lực cầu bùng nổ của ngành ô tô, xây dựng dân dụng và các gói kích thích kinh tế từ Ngân hàng Trung ương Ấn Độ (RBI) trong bối cảnh bất ổn địa chính trị Trung Đông kéo dài.
Trợ Lực Thể Chế Từ Chương Trình PLI Và Thuế Phòng Vệ 12%
Cùng với nguồn lực tư nhân, sự đồng hành quyết liệt từ chính sách công nghiệp của Chính phủ Ấn Độ đã tạo nên bệ đỡ vững chắc cho thị trường nội địa:
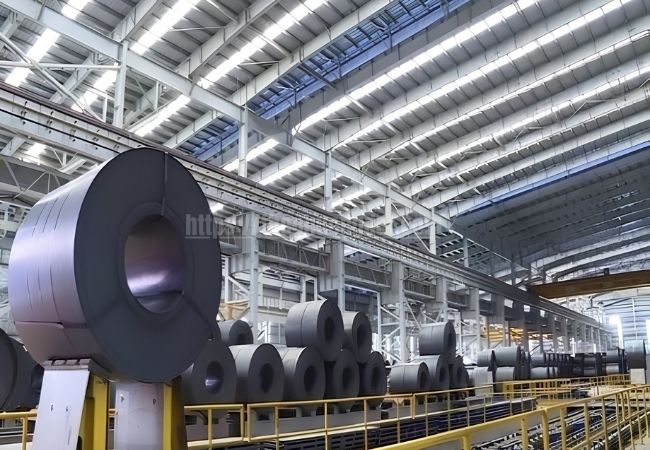
- Chương trình Khuyến khích Liên kết Sản xuất (PLI): Tập trung đẩy mạnh 5 phân khúc thép chuyên dụng có giá trị gia tăng lớn gồm thép mạ/phủ, thép cường độ cao chống mài mòn, ray đường sắt kỹ thuật cao, thép hợp kim/dây thép và thép điện từ tính. Mục tiêu của chương trình là đạt sản lượng 42 triệu tấn thép chuyên dụng mỗi năm vào năm tài chính 2027, từng bước xóa bỏ sự phụ thuộc vào hàng nhập khẩu cao cấp.
- Áp thuế phòng vệ thương mại 12%: Áp dụng từ tháng 4/2025 với thời hạn hiệu lực 3 năm đối với các sản phẩm thép tấm hợp kim và phi hợp kim nhập khẩu. Hàng rào thuế quan này giúp ngăn chặn nguy cơ bán phá giá từ thép ngoại, củng cố biên lợi nhuận và gia tăng niềm tin đầu tư cho các nhà sản xuất trong nước.
Tương Quan Phân Hóa Với Thị Trường Trung Quốc
Xu hướng phát triển bùng nổ của ngành thép Ấn Độ tạo nên bức tranh đối lập rõ nét với ngành thép Trung Quốc. Trong khi Bắc Kinh chứng kiến nhu cầu thép sụt giảm mạnh do thị trường bất động sản đóng băng kéo dài và đối mặt với hàng loạt rào cản thuế quan từ Mỹ, EU và chính Ấn Độ, thì New Delhi lại liên tục thiết lập các cột mốc sản lượng mới.
Số liệu thống kê thực tế phản ánh rõ nét sự chuyển dịch này:
- Sản lượng thép Trung Quốc: Thu hẹp dần qua từng năm, từ mức 1.017,9 triệu tấn năm 2022 xuống còn khoảng 960 triệu tấn vào năm 2025.
- Sản lượng thép Ấn Độ: Tăng vọt từ 125,37 triệu tấn năm 2022 lên 165 triệu tấn năm 2025, và tiếp tục duy trì quỹ đạo bứt phá mạnh mẽ trong năm 2026.
Nhờ nhu cầu nội địa dồi dào, sự đầu tư công nghệ của các tập đoàn tư nhân và chính sách bảo hộ nhất quán, ngành thép Ấn Độ không chỉ là động lực tăng trưởng kinh tế quốc gia mà còn đang từng bước tái định hình bản đồ luyện kim và chuỗi cung ứng thép toàn cầu trong thập kỷ tới.