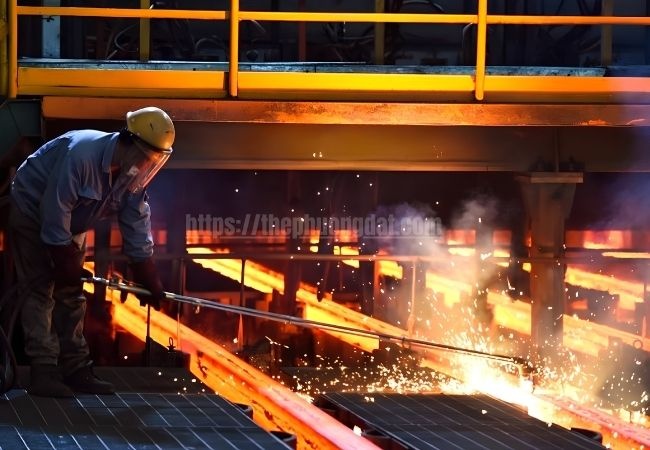
Tập đoàn Hòa Phát (mã chứng khoán: HPG) đang bước vào chu kỳ tăng trưởng mạnh mẽ sau giai đoạn dồn lực đầu tư cho đại dự án Khu liên hợp gang thép Dung Quất 2. Báo cáo phân tích mới nhất từ Công ty Chứng khoán Shinhan Việt Nam nhận định đà bứt phá của thép cuộn cán nóng (HRC) cùng triển vọng từ phân khúc thép ray đặc chủng sẽ là bệ phóng giúp lợi nhuận doanh nghiệp vượt mốc 24.000 tỷ đồng trong năm 2026.
Lợi nhuận 6 tháng tăng gấp đôi nhờ cú hích kỷ lục từ HRC
Kết thúc nửa đầu năm 2026, Hòa Phát ghi nhận kết quả kinh doanh vượt trội với doanh thu thuần hợp nhất đạt 108.060 tỷ đồng, tăng 47% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 15.480 tỷ đồng, tăng 103% (hơn gấp đôi cùng kỳ năm 2025).
Tính riêng quý II/2026, doanh thu thuần của tập đoàn đạt 55.159 tỷ đồng (tăng 54%) và lợi nhuận sau thuế đạt 6.424 tỷ đồng (tăng 51%). Mặc dù con số lợi nhuận sau thuế quý II giảm 29% so với quý I, Shinhan lưu ý rằng kết quả quý I có đóng góp đột biến từ thương vụ chuyển nhượng dự án Phố Nối. Nếu bóc tách khoản thu nhập bất thường này, lợi nhuận từ hoạt động kinh doanh cốt lõi trong quý II thực tế vẫn ghi nhận mức tăng trưởng khoảng 28% so với quý trước.
Động lực chính thúc đẩy kết quả kinh doanh quý II đến từ sự bùng nổ của mảng HRC:
- Sản lượng HRC: Đạt mức kỷ lục 1,92 triệu tấn trong quý II, tăng 64% so với cùng kỳ nhờ dự án Dung Quất 2 đẩy mạnh nâng công suất và thị trường hưởng lợi từ các chính sách phòng vệ thương mại. Lũy kế 6 tháng, sản lượng HRC đạt gần 3,4 triệu tấn, tăng 57%.
- Thép xây dựng: Quý II tiêu thụ 1,3 triệu tấn (tăng 2%), nâng tổng sản lượng 6 tháng lên 2,74 triệu tấn (tăng 11%).
- Ống thép và tôn mạ: Sản lượng ống thép quý II đạt 212.000 tấn (giảm 2%), trong khi tôn mạ đạt 83.000 tấn (giảm 25%).
Bên cạnh sự gia tăng mạnh mẽ về sản lượng, việc giá bán thành phẩm được điều chỉnh linh hoạt và nhanh hơn tốc độ phản ánh của giá vốn hàng tồn kho đã giúp doanh nghiệp nới rộng đáng kể biên lợi nhuận hoạt động.
Dung Quất 2 dẫn dắt chu kỳ tăng trưởng và bài toán chi phí tài chính
Shinhan Securities nhận định thị trường nội địa sẽ tiếp tục giữ vai trò hạt nhân dẫn dắt tiêu thụ của Hòa Phát trong năm 2026. Dự báo cả năm, tổng sản lượng bán hàng của tập đoàn có thể chạm mốc 13,4 triệu tấn, tăng 21% so với năm 2025. Trong đó:
- Thép xây dựng: Ước đạt 5,43 triệu tấn, tăng 12% nhờ lực đẩy từ tiến độ giải ngân đầu tư công, các dự án hạ tầng giao thông lớn và sự ấm dần của phân khúc nhà ở xã hội.
- Thép HRC: Kỳ vọng đạt 6,6 – 6,7 triệu tấn, tăng 33% trong kịch bản Dung Quất 2 vận hành đạt khoảng 65% công suất tối đa. Việc áp thuế chống bán phá giá đối với HRC nhập khẩu từ Trung Quốc và Ấn Độ đang tạo điều kiện thuận lợi để Hòa Phát gia tăng thị phần nội địa.
Tuy nhiên, tốc độ cải thiện lợi nhuận trong nửa cuối năm 2026 được dự báo sẽ hạ nhiệt so với quý II. Biên lợi nhuận gộp cả năm của HPG ước đạt khoảng 16%, nhưng riêng 6 tháng cuối năm dự kiến lùi về mức 14,6% do lợi thế giá vốn tồn kho thấp suy giảm dần.
Áp lực tài chính cũng là biến số lớn cần theo dõi khi chu kỳ giải ngân dự án quy mô lớn vừa khép lại. Mô hình định giá của Shinhan ước tính chi phí lãi vay năm 2026 của Hòa Phát sẽ tăng gấp đôi lên khoảng 6.371 tỷ đồng (so với 3.115 tỷ đồng năm 2025), trước khi giảm nhẹ về 5.933 tỷ đồng trong năm 2027. Ngoài ra, các rủi ro vĩ mô như biến động giá than cốc, sự phục hồi chậm của thị trường bất động sản nội địa và nguy cơ phòng vệ thương mại tại Mỹ, EU vẫn cần được giám sát chặt chẽ.
Bất chấp các thách thức trên, Shinhan dự báo doanh thu thuần năm 2026 của Hòa Phát có thể đạt 210.187 tỷ đồng và lãi ròng chạm ngưỡng 24.137 tỷ đồng. Sang năm 2027, quy mô doanh thu ước tính mở rộng lên 264.772 tỷ đồng, kéo theo lợi nhuận sau thuế đạt khoảng 28.607 tỷ đồng.
Bước đệm chiến lược từ dự án thép ray đường sắt
Bên cạnh HRC, dự án nhà máy sản xuất ray đường sắt và thép đặc biệt Hòa Phát Dung Quất được đánh giá là động lực tăng trưởng dài hạn đầy hứa hẹn từ năm 2027. Tính đến tháng 8/2026, dự án đã hoàn thành khoảng 60% khối lượng xây dựng.
Giai đoạn 1 của nhà máy có vốn đầu tư hơn 10.000 tỷ đồng trên diện tích gần 15 ha, công suất thiết kế 700.000 tấn/năm. Những mẻ thép ray cao tốc đầu tiên dự kiến sẽ xuất xưởng vào quý I/2027. Đáng chú ý, tập đoàn đang lập kế hoạch xin mở rộng thêm gần 77 ha với vốn đầu tư bổ sung khoảng 20.000 tỷ đồng, nhằm nâng công suất thêm 2 triệu tấn/năm. Khi hoàn tất toàn bộ các giai đoạn, tổ hợp này sẽ đạt tổng công suất 2,7 triệu tấn thép ray và thép đặc chủng mỗi năm, trực tiếp đón đầu nhu cầu xây dựng mạng lưới đường sắt cao tốc Bắc – Nam và các tuyến metro đô thị.
Với triển vọng kinh doanh cốt lõi vững chắc và vị thế dẫn đầu trong việc tự chủ các sản phẩm hạ tầng kỹ thuật cao, Shinhan Securities duy trì khuyến nghị MUA đối với cổ phiếu HPG. Mức giá mục tiêu được đưa ra là 35.900 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 63% so với thị giá hiện tại quanh vùng 21.700 đồng/cổ phiếu.
Xem thêm các loại ống thép khác của Hương Đạt