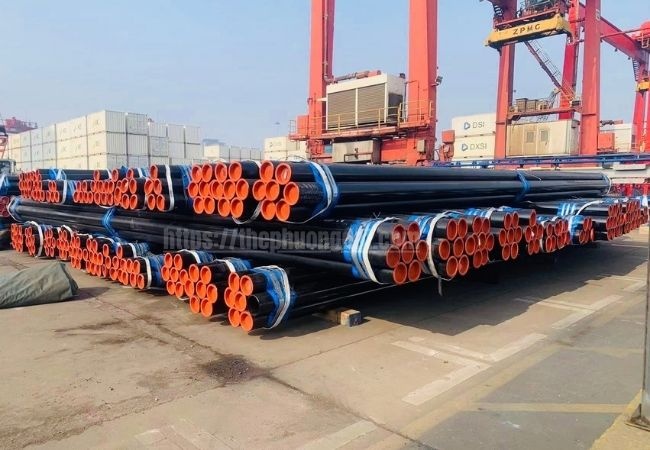
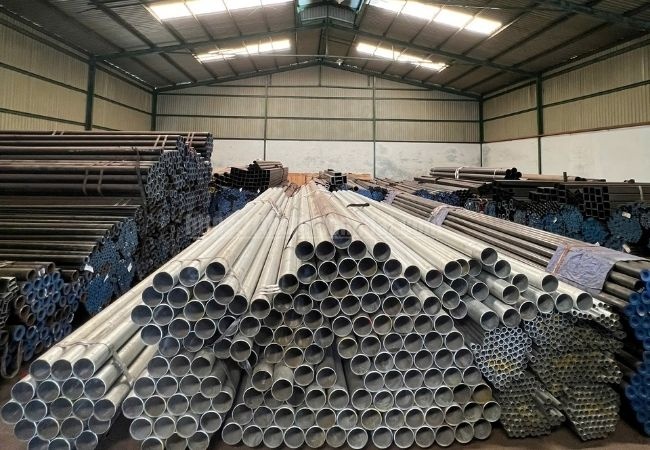
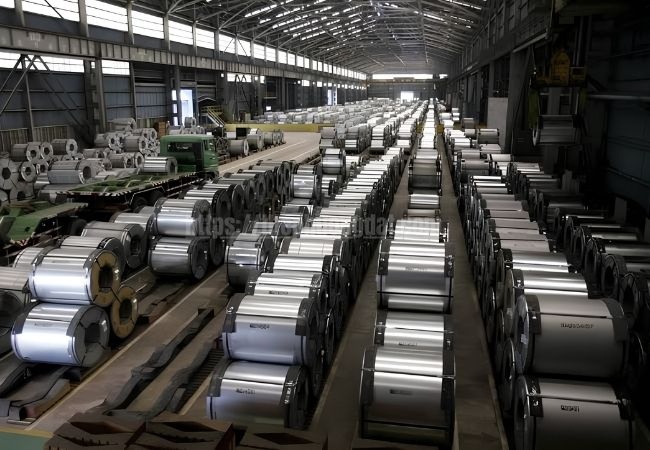
Nửa đầu năm 2026 ghi nhận bước chuyển mình mạnh mẽ của ngành thép Việt Nam khi nhu cầu xây dựng hạ tầng và bất động sản dân dụng gia tăng. Tuy nhiên, đằng sau các con số tăng trưởng tích cực về sản lượng tiêu thụ, thị trường đang chứng kiến sự phân hóa sâu sắc về bức tranh lợi nhuận giữa các doanh nghiệp.
Theo số liệu từ Hiệp hội Thép Việt Nam, sản lượng thép thô 6 tháng đầu năm đạt 15,18 triệu tấn, tăng gần 27% so với cùng kỳ năm trước và vượt xa tốc độ tăng trưởng chung của toàn ngành công nghiệp (10,8%). Tổng mức tiêu thụ đạt 14,81 triệu tấn (tăng 25,5%), trong đó sản lượng xuất khẩu đóng góp gần 1,7 triệu tấn. Lực cầu nội địa khởi sắc đã tạo bệ phóng giúp nhiều doanh nghiệp cải thiện hiệu quả kinh doanh.
Ở nhóm dẫn đầu, Tập đoàn Hòa Phát tiếp tục khẳng định vị thế vượt trội. Doanh nghiệp ghi nhận doanh thu quý II đạt 55.159 tỷ đồng (tăng 54%) và lợi nhuận sau thuế đạt 6.424 tỷ đồng (tăng 51%). Lũy kế nửa đầu năm, Hòa Phát mang về 15.480 tỷ đồng lợi nhuận sau thuế, gấp đôi cùng kỳ và hoàn thành tới 70% kế hoạch cả năm.
Nhóm doanh nghiệp quy mô vừa cũng ghi nhận sự phục hồi đáng kể. VNSteel đạt lợi nhuận quý II 465 tỷ đồng (tăng 71%) nhờ tối ưu biên lợi nhuận gộp từ 4,6% lên gần 7%. Hoa Sen ghi nhận mức lãi 382 tỷ đồng (tăng 39%), trong khi Tôn Đông Á duy trì mức tăng trưởng lợi nhuận 4,5% đạt 92 tỷ đồng. Đáng chú ý, Thép Nam Kim và SMC ghi nhận màn đảo chiều ngoạn mục khi lần lượt báo lãi 103 tỷ đồng và 25 tỷ đồng, thoát khỏi mức lỗ nặng cùng kỳ năm trước nhờ tái cơ cấu và kiểm soát chi phí hiệu quả.
Ở chiều ngược lại, Tisco đối mặt nhiều áp lực khi lợi nhuận quý II giảm 43%, chỉ đạt 8,2 tỷ đồng do sản lượng tiêu thụ giảm 14% và chi phí đầu vào tăng cao, dù kết quả lũy kế 6 tháng vẫn khả quan nhờ quý I.
Triển vọng nửa cuối năm 2026 của ngành thép tiếp tục được nâng đỡ bởi các dự án hạ tầng giao thông trọng điểm và phân khúc nhà ở xã hội, với giá thép xây dựng và HRC dự báo tăng từ 7–9%. Về thị trường xuất khẩu, hạn ngạch EU phân bổ 415.000 tấn/năm cho HRC tạo thêm dư địa, dù nhóm tôn mạ chịu áp lực nhất định với mức 520.000 tấn/năm.
Đặc biệt, đại dự án mạng lưới đường sắt quốc gia giai đoạn 2026–2030 đang mở ra phân khúc giàu tiềm năng cho thép ray đặc chủng. Với việc Hòa Phát chuẩn bị vận hành nhà máy thép ray 700.000 tấn/năm từ năm 2027 và VinMetal tham gia thị trường, lợi thế dài hạn sẽ thuộc về các doanh nghiệp sở hữu quy mô lớn và chuỗi sản xuất khép kín.