Bức tranh tài chính quý III/2026 của ngành công nghiệp luyện kim Trung Quốc đang ghi nhận giai đoạn suy thoái khốc liệt nhất trong nhiều năm trở lại đây. Sự đóng băng kéo dài của thị trường bất động sản dân dụng và đà sụt giảm mạnh của dòng vốn đầu tư tài sản cố định đã triệt tiêu sức cầu tiêu thụ nội địa, trong khi mặt bằng chi phí than mỡ luyện cốc tiếp tục leo thang do ảnh hưởng từ các xung đột năng lượng tại Trung Đông. “Gọng kìm” kép giữa giá bán suy yếu và chi phí nguyên liệu thô neo cao đang đẩy hàng loạt nhà sản xuất thép hàng đầu của quốc gia tỷ dân – từ tập đoàn số một thế giới China Baowu Steel đến Ansteel Group – chìm sâu vào vòng xoáy thua lỗ hàng tỷ Nhân dân tệ.
Hàng Loạt “Ông Lớn” Báo Lỗ Kỷ Lục: Biên Lợi Nhuận Bị Bào Mòn Về Mức Âm
Báo cáo kết quả kinh doanh quý III/2026 vừa được công bố đồng loạt phác họa bức tranh ảm đạm trên khắp các sàn giao dịch chứng khoán Trung Quốc:
- Angang Steel (thuộc Ansteel Group – nhà sản xuất thép lớn thứ 3 thế giới): Ghi nhận mức lỗ ròng kỷ lục lên tới 1,98 tỷ Nhân dân tệ (tương đương gần 280 triệu USD) chỉ trong quý III, cao hơn gấp đôi so với khoản lỗ 876 triệu Nhân dân tệ của cùng kỳ năm 2025. Con số lỗ riêng trong 3 tháng của quý III gần bằng tổng mức lỗ 2,04 tỷ Nhân dân tệ của cả nửa đầu năm. Đại diện Angang Steel thừa nhận ngành thép đang nằm trong chu kỳ suy giảm kéo dài; những nỗ lực thắt chặt định mức tiêu hao và cắt giảm chi phí sản xuất hoàn toàn bất lực trước tốc độ thu hẹp của biên chênh lệch (spread) giữa giá mua than cốc đầu vào và giá xuất xưởng thép thành phẩm.
- Gansu Jiu Steel Group (Hongxing Iron and Steel): Doanh nghiệp luyện kim chủ lực niêm yết tại Sở Giao dịch Thượng Hải do chính quyền tỉnh Cam Túc quản lý báo lỗ ròng 813 triệu Nhân dân tệ (khoảng 122 triệu USD) trong quý III, nới rộng khoảng cách rất xa so với khoản lỗ 61 triệu Nhân dân tệ của cùng kỳ năm trước. Doanh thu quý III của tập đoàn sụt giảm 3,4% xuống còn 7,8 tỷ Nhân dân tệ. Ban lãnh đạo doanh nghiệp mô tả thị trường hiện tại đang rơi vào nghịch lý “cung mạnh nhưng cầu yếu”, khi nguồn cung từ các lò cao vẫn vận hành dư thừa trong khi các phân khúc tiêu thụ lớn như hạ tầng và bất động sản liên tục co hẹp.
- Hệ sinh thái China Baowu Steel (nhà sản xuất thép lớn nhất hành tinh): Hàng loạt công ty con chủ chốt đồng loạt công bố kết quả thụt lùi:
- Shandong Iron and Steel: Lỗ ròng 146 triệu Nhân dân tệ trong quý III, gia tăng đáng kể so với mức lỗ 29 triệu Nhân dân tệ của 6 tháng đầu năm.
- Chongqing Iron and Steel: Báo lỗ ròng 125 triệu Nhân dân tệ trong quý III (nâng mức lỗ lũy kế sau 9 tháng lên hơn 300 triệu Nhân dân tệ).
- Maanshan Iron and Steel (Magang): Từ mức lãi ròng 158 triệu Nhân dân tệ trong quý III/2025 đã đảo chiều thành khoản lỗ 108 triệu Nhân dân tệ trong quý III/2026. Doanh nghiệp nhận định áp lực dư cung và cạnh tranh phá giá sẽ còn tiếp diễn khốc liệt sang cả quý IV.
- Xinjiang Ba Yi Iron and Steel: Chuyển từ mức lãi 124 triệu Nhân dân tệ cùng kỳ năm ngoái sang khoản lỗ 220 triệu Nhân dân tệ trong quý này.
Tác nhân đẩy giá thành sản xuất lên cao là chuỗi tăng giá của nhóm nhiên liệu luyện kim. Bất chấp nhu cầu thép thô sụt giảm, giá than mỡ luyện cốc (coking coal) trên thị trường nội địa Trung Quốc vẫn duy trì ở ngưỡng cao do sự gián đoạn nguồn cung năng lượng toàn cầu xuất phát từ các căng thẳng địa chính trị liên quan đến Iran, buộc các nhà máy luyện kim phải duy trì chi phí nhiệt luyện đắt đỏ.
Chiến Lược “Xả Hàng”: Xuất Khẩu Vượt 10 Triệu Tấn Tháng Thứ 5 Liên Tiếp
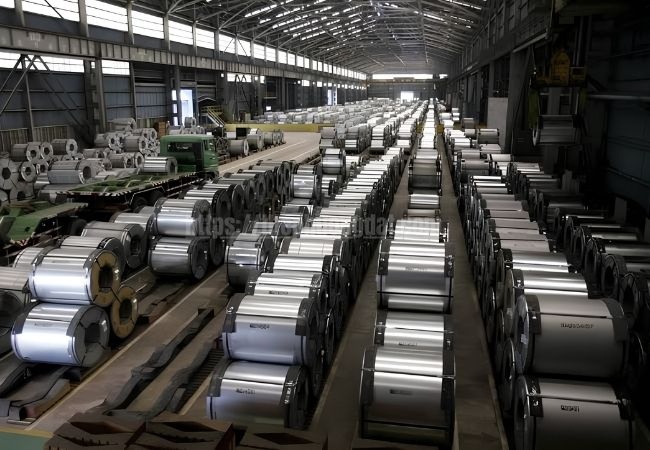
Trước tình thế thị trường trong nước không đủ sức hấp thụ sản lượng, giải pháp duy nhất của các nhà luyện thép Trung Quốc để duy trì dòng tiền và tránh chi phí dừng lò cao tốn kém là tìm mọi cách đẩy mạnh bán hàng ra thị trường quốc tế.
Các doanh nghiệp lớn đang chủ động điều chỉnh mạng lưới thương mại:
- Xinjiang Ba Yi Iron and Steel: Tập trung mở rộng thị trường sang khu vực biên giới phía Tây, đẩy mạnh xuất khẩu các sản phẩm thép xây dựng và thép tấm sang thị trường các nước Trung Á.
- Baoshan Iron and Steel (Baosteel – công ty con trụ cột của Baowu): Dẫn đầu làn sóng xuất khẩu với lượng đơn hàng ra nước ngoài sau 9 tháng đầu năm 2026 đạt 5,87 triệu tấn, tăng 704.000 tấn so với cùng kỳ năm 2025.
Mặc dù từ đầu năm 2026, Bộ Thương mại phối hợp cùng Tổng cục Hải quan Trung Quốc đã thiết lập cơ chế cấp phép xuất khẩu mới và đưa khoảng 300 mặt hàng thép vào danh mục kiểm soát chặt nhằm xoa dịu các tranh chấp thương mại quốc tế (khiến tổng kim ngạch xuất khẩu 9 tháng giảm nhẹ 2,6%), dòng thép từ Trung Quốc tuôn ra thế giới vẫn ở mức khổng lồ.
Số liệu thống kê tháng 9/2026 cho thấy xuất khẩu thép thành phẩm của Trung Quốc đã đạt 10,49 triệu tấn. Đây là tháng thứ năm liên tiếp khối lượng xuất khẩu thép của nước này vượt ngưỡng 10 triệu tấn/tháng – một con số minh chứng rõ nét cho thấy áp lực xả hàng tồn kho ra thị trường bên ngoài đang ở mức báo động.
Các Quốc Gia Đồng Loạt Dựng Rào Chắn Phòng Vệ Thương Mại
Làn sóng thép giá rẻ ồ ạt tràn qua biên giới đang vấp phải sự kháng cự quyết liệt từ các nền kinh tế đối tác. Bà Alicia Garcia-Herrero, Chuyên gia kinh tế trưởng khu vực châu Á – Thái Bình Dương tại ngân hàng đầu tư Natixis (Pháp), nhấn mạnh rằng các chính phủ trên khắp thế giới đang ở mức cảnh giác cao nhất trước nguy cơ hàng hóa xuất khẩu dư thừa của Trung Quốc làm tổn thương chuỗi sản xuất nội địa, trong đó thép là mặt hàng tâm điểm chịu sự giám sát ngặt nghèo nhất.
Tại khu vực châu Á – thị trường tiêu thụ tiếp giáp trực tiếp:
- Ấn Độ: Nhằm bảo vệ chiến lược công nghiệp hóa “Make in India”, New Delhi đã chính thức kích hoạt sắc lệnh áp thuế tự vệ thương mại trong 3 năm với mức thuế suất từ 11% đến 12% đối với các dòng thép tấm hợp kim và phi hợp kim nhập khẩu.
- Việt Nam: Trước tình trạng thép cuộn cán nóng (HRC) giá rẻ tràn vào đe dọa các tổ hợp luyện kim thượng nguồn, Bộ Công Thương đã quyết liệt ban hành các biện pháp phòng vệ thương mại toàn diện: áp thuế chống bán phá giá chính thức ở mức 23,1% – 27,83% đối với HRC nhập khẩu từ Trung Quốc, đồng thời áp thuế chống lẩn tránh kịch khung 27,83% đối với dòng HRC khổ rộng (trên 1.880 mm đến 2.300 mm).
Tình trạng thua lỗ mang tính diện rộng của ngành thép Trung Quốc trong quý III/2026 đang phản ánh một cuộc khủng hoảng thừa mang tính cấu trúc sâu sắc. Khi các van xả xuất khẩu dần bị chặn đứng bởi các hàng rào phòng vệ thương mại dựng lên từ châu Âu, Mỹ, Ấn Độ cho đến Đông Nam Á, các nhà máy luyện kim Trung Quốc sẽ buộc phải bước vào một đợt tái cấu trúc tàn khốc: cắt giảm công suất thực tế, đóng cửa các lò cao lạc hậu và chấp nhận thanh lọc thị trường để tái lập thế cân bằng cung – cầu mới trong giai đoạn 2027–2030.